Skip to content

Category: vám

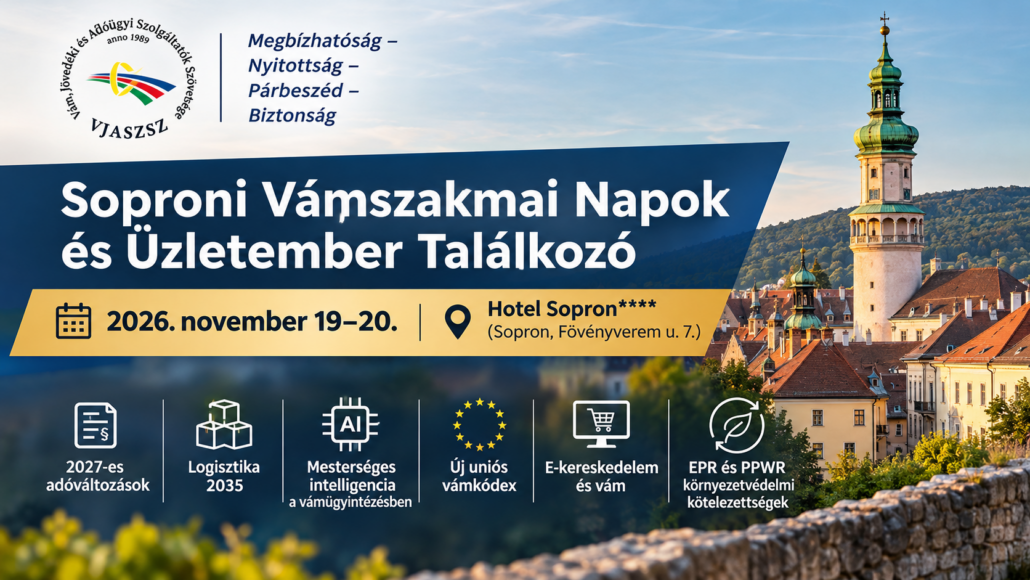
Soproni Vámszakmai Napok és Üzletember Találkozó 2026 – Középpontban az új uniós vámkódex, a NAV aktualitásai, a mesterséges intelligencia és az EPR

2026. november 19–20-án ismét megrendezésre kerül a nagy hagyományokkal rendelkező Soproni Vámszakmai Napok és Üzletember Találkozó. A Vám, Jövedéki és Adóügyi Szolgáltatók Szövetsége (VJASZSZ) által szervezett kétnapos szakmai konferencia ezúttal is a vám-, adó- és jövedéki szakterület, valamint a logisztikai és külkereskedelmi szektor legfontosabb aktuális kérdéseit állítja középpontba.

A rendezvénynek idén is a négycsillagos Hotel Sopron ad otthont, ahol a szakma képviselői, a hatóságok szakértői és a gazdasági élet szereplői találkozhatnak, oszthatják meg tapasztalataikat, és vitathatják meg a következő időszak legfontosabb szakmai kihívásait.

Kétnapos konferencia a vám- és adószakma legfontosabb aktualitásaival

A 2026-os konferencia programja rendkívül sokrétű: a jövő évi adóváltozásoktól és a jövedéki szabályozás aktualitásaitól kezdve a mesterséges intelligencia vámügyi alkalmazásán át egészen az új uniós vámkódex várható változásaiig számos, a vállalkozásokat közvetlenül érintő témát dolgoz fel.

Első nap – Adóváltozások, jövedéki aktualitások és mesterséges intelligencia a vámügyintézésben

A konferencia első napján a résztvevők átfogó tájékoztatást kapnak a 2027-es év legfontosabb adóváltozásairól, valamint a jövedéki szakterület aktuális kérdéseiről. A NAV szakértőinek előadásai segítséget nyújtanak a vállalkozások és a szakmai szolgáltatók számára a várható változások megismerésében.

A programban bemutatásra kerül a Logisztikai koncepció 2035, amely a logisztikai ágazat jövőbeli fejlődési irányait ismerteti.

Kiemelt figyelmet kap a mesterséges intelligencia (AI) és a vámügyintézés kapcsolata is. A szakmai pódiumbeszélgetés során logisztikai szolgáltatók, exportőrök, importőrök, vámjogi képviselők és a vámhatóság képviselői vitatják meg, hogy a mesterséges intelligencia milyen lehetőségeket teremt a vám- és logisztikai folyamatok digitalizációjában.

A témakörön belül többek között az alábbi kérdések kerülnek előtérbe:

  • Hogyan válhat automatizálhatóvá az e-mailes ügyintézéstől a vámáru-nyilatkozat elkészítéséig tartó folyamat?
  • Milyen lehetőségeket kínálnak az intelligens vámügyviteli rendszerek?
  • Hogyan segítheti a mesterséges intelligencia a vámokmányok feldolgozását és kitöltését?
  • Milyen hatással lesz az AI a vámügynökségek és logisztikai szolgáltatók jövőbeni működésére?

A délutáni programban a NAV képviselője ismerteti az űrlapbeküldési technológia változásait, különös tekintettel az ÁNYK-rendszerből történő átállásra, az ONYA használatára, az M2M gépi interfészre és a NAV XML Editor programjára.

Ez a téma különösen fontos a gazdálkodók, könyvelők és szakmai szolgáltatók számára, hiszen az elektronikus adatszolgáltatási és ügyintézési folyamatok átalakulása számos vállalkozás adminisztrációját érintheti.

Második nap – Uniós vámjogi változások, NAV-ellenőrzések, e-kereskedelem és környezetvédelmi kötelezettségek

A konferencia második napja elsősorban a vámjogi aktualitásokra és az uniós szabályozási környezet változásaira koncentrál.

A résztvevők friss információkat kapnak Brüsszelből az Európai Unió vámpolitikai fejleményeiről, majd a NAV szakértői ismertetik a hazai vámigazgatás aktuális kérdéseit és a hatósági ellenőrzések tapasztalatait.

Az egyik kiemelt témakör az új uniós vámkódex legfontosabb változásainak bemutatása lesz.

Az uniós vámjogi környezet átalakulása hosszabb távon jelentős hatással lehet az importőrök, exportőrök, vámügynökségek és logisztikai szolgáltatók működésére. Éppen ezért különösen fontos, hogy a gazdálkodók és a vámügyi szakemberek időben megismerjék a tervezett változásokat és azok gyakorlati következményeit.

A NAV Vám Főosztályának tájékoztató előadásai az alábbi témaköröket érintik:

  • Aktuális hazai vámszakmai kérdések.
  • Az új uniós vámkódex legfontosabb változásai.
  • Az e-kereskedelemhez kapcsolódó vámügyi tapasztalatok és kihívások.

Szintén fontos napirendi pont lesz az adóhatósági ellenőrzések irányainak bemutatása, valamint az importáfa-átvállalás bevallási és adatszolgáltatási tapasztalatainak ismertetése.

EPR és PPWR – Fókuszban a vállalkozások környezetvédelmi kötelezettségei

A második nap délelőtti programjának másik kiemelt témája a környezetvédelem és a vállalkozásokat érintő újabb szabályozási kötelezettségek lesznek.

Az EPR (kiterjesztett gyártói felelősségi rendszer) és az új PPWR (Packaging and Packaging Waste Regulation), vagyis az uniós csomagolási és csomagolási hulladékokról szóló rendelet egyre nagyobb jelentőséggel bír a termékeket gyártó, importáló és forgalmazó vállalkozások életében.

A szakmai kerekasztal-beszélgetés során a résztvevők a legfontosabb gyakorlati kérdéseket vitatják meg, különös tekintettel arra, hogyan tudnak a vállalkozások megfelelni a folyamatosan változó környezetvédelmi előírásoknak.

A beszélgetésen a szakterület illetékes hatóságainak, a MOHU-nak és a tanácsadói szektornak a képviselői is részt vesznek.

Az EPR- és PPWR-kötelezettségek egyre szorosabban kapcsolódnak a vállalkozások import-, beszerzési és termékforgalmazási folyamataihoz. A megfelelő felkészüléshez ezért elengedhetetlen a vámügyi, környezetvédelmi és logisztikai szempontok együttes kezelése.

Az AD Intrade and Services Kft. szakértő csapata továbbra is elkötelezett a folyamatos szakmai fejlődés és a magas színvonalú ügyfélkiszolgálás mellett.

Szolgáltatásainkkal a vállalkozások rendelkezésére állunk többek között az alábbi területeken:

  • Teljes körű import- és export vámügyintézés.
  • Vámjogi és külkereskedelmi tanácsadás.
  • Importáfa-fizetési kötelezettség átvállalása, közvetett vámjogi képviselettel.
  • Környezetvédelmi termékdíj, EPR, PPWR ügyintézés, tanácsadás.
  • CBAM tanácsadás és ügyintézés.
  • Intrastat adatszolgáltatás.

A rendezvény részletes programja és a jelentkezési feltételek a VJASZSZ hivatalos tájékoztatójában találhatók.

Forrás: Vám, Jövedéki és Adóügyi Szolgáltatók Szövetsége (VJASZSZ)
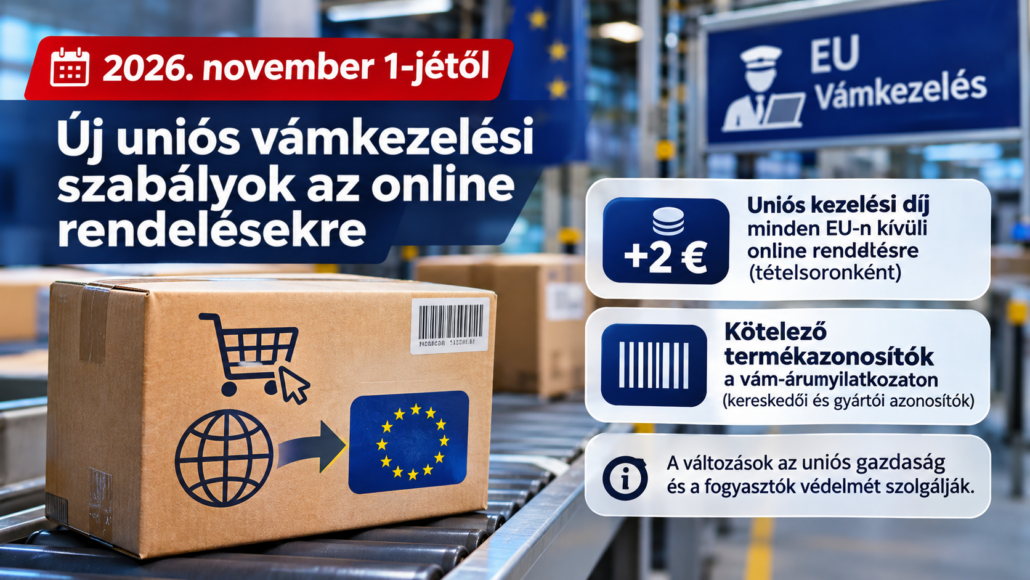
Új uniós vámkezelési szabályok 2026. november 1-jétől: 2 eurós kezelési díj és kötelező termékazonosítók az EU-n kívülről érkező csomagoknál

2026. november 1-jétől jelentős változások léptek életbe az Európai Unióba érkező, harmadik országból származó e-kereskedelmi küldemények vámkezelésében. Az új szabályozás bevezeti a 2 eurós uniós kezelési díjat, valamint kötelezővé teszi a kereskedői és gyártói termékazonosítók feltüntetését a vám-árunyilatkozatokon. Az intézkedések a 2026. július 1-jén bevezetett 3 eurós átalányvámmal együtt tovább növelik az EU-n kívüli online rendelések vámkezelésével kapcsolatos adminisztrációs és pénzügyi terheket.

Az új előírások Magyarországon is közvetlenül alkalmazandók, ezért az importőröknek, az e-kereskedelmi platformoknak, a logisztikai szolgáltatóknak és a vámjogi képviselőknek egyaránt felül kell vizsgálniuk az érintett vámkezelési folyamataikat.

1. Új, 2 eurós uniós kezelési díj az EU-n kívülről érkező online rendelésekre

  1. november 1-jétől az Európai Unió egységes, 2 euró összegű kezelési díjat vezetett be az EU-n kívüli eladótól, harmadik országból az uniós fogyasztók részére értékesített, távértékesítés keretében érkező termékekre.

A kezelési díj egyik legfontosabb sajátossága, hogy nem függ a küldemény értékétől. Ennek megfelelően a 150 euró alatti kiscsomagok mellett a 150 euró értékhatárt meghaladó, e-kereskedelmi forgalomban érkező küldemények is az új díjfizetési kötelezettség hatálya alá tartoznak.

A díjat nem küldeményenként, hanem a vám-árunyilatkozat tételsorai alapján kell meghatározni. A gyakorlatban az azonos vámtarifaszám alá tartozó termékek jellemzően egy tételsorba vonhatók össze, így a fizetendő összeg a vám-árunyilatkozatban szereplő tételsorok számától függ.

Példa a kezelési díj kiszámítására:

  • Egy termékkategóriát tartalmazó küldemény: 2 EUR kezelési díj.
  • Két különböző termékkategóriát tartalmazó küldemény: 4 EUR kezelési díj.
  • Öt különböző termékkategóriát tartalmazó küldemény: 10 EUR kezelési díj.

Fontos, hogy a termékek darabszáma önmagában nem határozza meg a fizetendő díjat. A vámáru-nyilatkozat tételsorainak kialakítása és a termékek vámtarifális besorolása egyaránt meghatározó.

A kezelési díj 75 százaléka az Európai Unió költségvetését illeti.

Kikre vonatkozik az új kezelési díj?

Az új szabályozás a harmadik országból az EU területére, távértékesítés keretében, uniós fogyasztók részére értékesített árukra vonatkozik. A kötelezettség tehát nem kizárólag a 150 euró alatti küldeményeket érinti.

Lényeges különbség, hogy a kezelési díj nem általános, valamennyi harmadik országból érkező importküldeményre kivetett díj: a szabályozás az érintett e-kereskedelmi, távértékesítési ügyletekhez kapcsolódik.

2. A 3 eurós átalányvám és a 2 eurós kezelési díj nem ugyanaz!

Az új kezelési díj értelmezésénél különösen fontos elkülöníteni a 2026. július 1-jétől alkalmazandó 3 eurós átalányvámot és a november 1-jétől bevezetett 2 eurós uniós kezelési díjat.

A két intézkedés eltérő jogcímen, eltérő feltételekkel alkalmazandó.

A 3 eurós átalányvám:

    1. július 1-jétől alkalmazandó.
  • A legfeljebb 150 euró belső értékű küldemények érintett termékeire vonatkozik.
  • A vám összege 3 euró termékkategóriánként, a vámtarifális besorolás alapján.
  • A jelenlegi átmeneti szabályozás 2028. július 1-jéig alkalmazandó.

A 2 eurós uniós kezelési díj:

    1. november 1-jétől alkalmazandó.
  • Az érintett e-kereskedelmi, távértékesítési küldeményekre vonatkozik.
  • A díj összege 2 euró vámáru-nyilatkozati tételsoronként.
  • A 150 eurós értékhatár feletti küldeményeket is érinti.

A két díj együttesen is fizetendő lehet. Egy 150 euró alatti, harmadik országból érkező online rendelés esetében tehát a 3 eurós átalányvám és a 2 eurós kezelési díj egyaránt felmerülhet.

Példa: Amennyiben egy küldemény két különböző vámtarifális termékkategóriát tartalmaz, és mindkét kategória az átalányvám hatálya alá tartozik, a 3 eurós átalányvám összege 6 euró, míg a kezelési díj további 4 euró. A két jogcímen fizetendő összeg így összesen 10 euró.

A 150 euró feletti, érintett e-kereskedelmi küldemények esetében a 2 eurós kezelési díj továbbra is alkalmazandó, de a 3 eurós átmeneti átalányvám már nem.

3. Kötelező kereskedői és gyártói termékazonosítók a vám-árunyilatkozaton

A november 1-jétől hatályos másik lényeges változás az importált termékek azonosítására vonatkozó adatszolgáltatási kötelezettség szigorítása.

Az érintett e-kereskedelmi küldemények vámkezelése során a vám-árunyilatkozaton már nem elegendő kizárólag a termék általános árumegnevezését és vámtarifaszámát megadni. A termékek pontosabb nyomon követhetősége érdekében további azonosító adatokat is fel kell tüntetni.

Az Európai Bizottság három termékazonosító-típust különböztet meg:

1. Merchant Product Identifier (M-PID) – kereskedői termékazonosító

A termék kereskedő, webáruház vagy online piactér által használt egyedi azonosítója. Ez lehet például a webáruház termékoldalán feltüntetett cikkszám vagy termékkód.

2. Non-standardised Manufacturer Product Identifier (NS-PID) – nem szabványosított gyártói termékazonosító

A gyártó által a termékhez rendelt saját azonosító, például gyártói cikkszám, modellszám vagy típusszám. Nemzetközi szabvány szerinti formátumot nem feltétlenül követ.

3. Standardised Manufacturer Product Identifier (S-PID) – szabványosított gyártói termékazonosító

Nemzetközileg szabványosított, egyértelmű termékazonosító, például EAN-, UPC- vagy ISBN-kód.

A kötelezettségek szempontjából fontos különbség, hogy a kereskedői (M-PID) és a nem szabványosított gyártói (NS-PID) azonosítót minden érintett terméknél meg kell adni. A szabványosított gyártói azonosítót (S-PID) akkor kell feltüntetni, ha ilyen azonosító létezik. Amennyiben nem létezik, erre külön mentességi kód alkalmazható.

Az adatok célja, hogy a vámhatóságok a termékeket ne csak általános árumegnevezésük és vámtarifaszámuk alapján tudják azonosítani, hanem konkrét gyártóhoz, modellhez és kereskedelmi terméklistához is hozzá tudják rendelni azokat.

Ez jelentősen javíthatja a kockázatelemzést, valamint az uniós termékbiztonsági és piacfelügyeleti ellenőrzések hatékonyságát.

4. Kinek kell biztosítania a termékazonosító adatokat?

A termékazonosítók beszerzése és továbbítása az e-kereskedelmi ellátási lánc valamennyi érintett szereplőjétől megfelelő adatkezelést igényel.

A szükséges azonosítók jellemzően már rendelkezésre állnak a kereskedői termékadatbázisokban, a gyártói katalógusokban, a termékoldalakon, a csomagoláson vagy a számlákon.

Az adatokat a kereskedőknek, online piactereknek és gyártóknak úgy kell továbbítaniuk, hogy azok a vámkezelés során a vámjogi képviselő vagy az árunyilatkozat benyújtására kötelezett gazdálkodó rendelkezésére álljanak.

A vám-árunyilatkozatban szereplő adatok teljességéért és pontosságáért a nyilatkozattevő felel.

Gyakorlati következmény: a vámkezeléshez szükséges termékadatok hiánya vagy pontatlansága késedelmet okozhat, illetve akadályozhatja a küldemény vámkezelését. Ezért az érintett vállalkozásoknak célszerű már a feladás előtt ellenőrizniük, hogy a szükséges termékazonosítók rendelkezésre állnak-e.

5. Mit jelent mindez a vállalkozások és az importőrök számára?

Az új szabályozás nem csupán a magánszemélyek online vásárlásait érinti. Az e-kereskedelmi ellátási lánc szereplőinek működésében is változásokat tesz szükségessé.

Az érintett gazdálkodóknak különösen az alábbi területeket érdemes felülvizsgálniuk:

  • Termékadatbázisok: a kereskedői és gyártói termékazonosítók rendelkezésre állásának ellenőrzése.
  • Adatátadás: a szükséges termékazonosítók továbbítása a logisztikai szolgáltatók és vámjogi képviselők részére.
  • Vámkezelési rendszerek: az új adatelemek kezelésére alkalmas informatikai folyamatok biztosítása.
  • Vámtarifális besorolás: a termékek megfelelő vámtarifaszám szerinti csoportosítása, amely a díjak meghatározásában is szerepet játszik.
  • Költségtervezés: az új kezelési díj beépítése a szállítási és importköltségek kalkulációjába.
  • Szerződéses feltételek: a kereskedők, platformok, fuvarozók és vámjogi képviselők közötti adatátadási és költségviselési felelősségek egyértelmű meghatározása.

A vállalkozásoknak arra is figyelemmel kell lenniük, hogy az új uniós kezelési díj jogszabályi kötelezettje és a díj gazdasági terhét végső soron viselő szereplő nem feltétlenül azonos. A fogyasztóval szembeni esetleges költségáthárítás a kereskedelmi és szolgáltatási feltételektől is függ.

6. Jelentős csomagforgalom, növekvő vámhatósági ellenőrzési igény

A változások hátterében az EU-ba érkező, harmadik országból származó e-kereskedelmi küldemények jelentős mennyisége áll.

A NAV adatai szerint 2026 júliusa és szeptembere között mintegy 22 millió küldemény vámkezelésére került sor Magyarországon. Ez napi átlagban körülbelül 245 ezer csomagot jelentett.

Mivel egyetlen küldemény több különböző terméket is tartalmazhat, a NAV ugyanezen időszak alatt közel 58 millió vámáru-nyilatkozati tételsort dolgozott fel.

A jelentős árumennyiség kezelése komoly informatikai és ellenőrzési kapacitást igényel. Az új termékazonosítási követelmények célja, hogy a vámhatóságok hatékonyabban tudják kiszűrni az uniós termékbiztonsági, környezetvédelmi és egyéb előírásoknak nem megfelelő árukat.

7. Hogyan készülhetnek fel a vállalkozások az új vámkezelési követelményekre?

A 2026. november 1-jétől alkalmazandó változások egyértelműen jelzik, hogy az Európai Unió az e-kereskedelmi import vámellenőrzésének szigorítása és digitalizációja felé halad.

A vállalkozások számára ezért egyre fontosabbá válik a megfelelő termékadatok rendelkezésre állása, a pontos vámtarifális besorolás és a vámkezelési folyamatok szabályozott működtetése.

Az új követelmények teljesítése érdekében javasolt:

  1. A terméktörzsadatok felülvizsgálata és a hiányzó termékazonosítók beszerzése.
  2. Az M-PID és NS-PID azonosítók rendszeres továbbítása a vámkezelésben részt vevő szolgáltatóknak.
  3. A szabványosított termékazonosítók, például EAN- és UPC-kódok ellenőrzése.
  4. A vám-árunyilatkozatok adattartalmának és a kapcsolódó informatikai rendszereknek a felülvizsgálata.
  5. A 3 eurós átalányvám és a 2 eurós kezelési díj megfelelő elkülönítése a költségkalkulációkban.

Az új szabályozás alapján a vámkezelés már nem kizárólag a megfelelő számlaadatok és árumegnevezések rendelkezésre állásán múlik: a pontos termékazonosítás és az adatok elektronikus továbbítása is a hatékony vámkezelés alapvető feltételévé válik.

Forrás: NAV

AD Intrade and Services Kft.

ÁNYK-átállás 2027: új tudástárat indított a NAV – minden fontos információ egy helyen

A Nemzeti Adó- és Vámhivatal (NAV) új online tudástárat hozott létre, amely egyetlen felületen gyűjti össze az ÁNYK-átállással kapcsolatos legfontosabb információkat. Az új tájékoztató oldal célja, hogy minden érintett – a kisvállalkozásoktól a nagyvállalatokon át a könyvelőkig és szoftverfejlesztőkig – időben fel tudjon készülni arra, hogy 2027. január 1-jétől megszűnik az Általános Nyomtatványkitöltő Keretprogram (ÁNYK) használata, és helyét korszerű digitális megoldások veszik át.

Minden fontos tudnivaló egy helyen
A NAV honlapjának főoldalán elérhető ÁNYK-átállás menüpont személyre szabott tájékoztatást nyújt az egyes felhasználói csoportok számára. A tudástár segítségével az érintettek könnyen megtalálhatják, hogy melyik elektronikus ügyintézési platform felel meg leginkább saját működésüknek.

A tudásbázis külön információkat biztosít többek között:

  • kis- és középvállalkozásoknak,
  • nagyvállalatoknak,
  • könyvelőknek és adótanácsadóknak,
  • szoftverfejlesztőknek,
  • valamint egyéb adózóknak.

Ez lehetővé teszi, hogy mindenki kizárólag a számára releváns tudnivalókat tekintse át, jelentősen megkönnyítve a felkészülést.

2027-től megszűnik az ÁNYK
A hatályos jogszabályok alapján 2027-től a NAV teljes mértékben kiváltja az ÁNYK rendszert modern digitális megoldásokkal. Az átállás valamennyi adózót érinti, ezért célszerű már most megkezdeni a felkészülést.

Az új platformok célja:

  • gyorsabb elektronikus ügyintézés,
  • egyszerűbb adatbeküldés,
  • automatizált folyamatok,
  • korszerűbb kommunikáció a NAV-val,
  • kevesebb adminisztráció és hibalehetőség.

Az M2M kapcsolat fejlesztése is felgyorsul
A NAV az elmúlt héten megtartott szakmai fórumán kiemelt figyelmet fordított az M2M (Machine-to-Machine) kommunikáció fejlesztésére, amely elsősorban a vállalatirányítási rendszereket használó cégek és szoftverfejlesztők számára jelent fontos megoldást.

A rendezvényen a NAV bejelentette, hogy az M2M BizonylatAPI 4.0 adatstruktúrájának publikálása 2026. július 31-én várható, vagyis az eredeti ütemtervnél egy hónappal korábban. A fejlesztés célja az automatizált, papírmentes adatkapcsolatok további támogatása.

A NAV folyamatosan frissíti az ÁNYK-átállás tudástárát
A hivatal az átállásig további szakmai fórumokat, konzultációkat és fejlesztői egyeztetéseket tervez. Emellett az online tudástár folyamatosan frissül:

  • új tájékoztatókkal,
  • technikai dokumentációkkal,
  • gyakran ismételt kérdésekkel (GYIK),
  • valamint az aktuális fejlesztésekkel kapcsolatos információkkal.

Azok, akiknek további kérdésük merül fel az átállással kapcsolatban, közvetlenül is feltehetik kérdéseiket a NAV által létrehozott anykkivaltas@nav.gov.hu e-mail-címen.

Mit jelent ez a vállalkozások számára?
Bár az ÁNYK 2026 végéig még használható, a NAV egyértelműen azt javasolja, hogy a vállalkozások, könyvelők és informatikai fejlesztők már most kezdjék meg a felkészülést. Az időben történő átállás csökkentheti a későbbi adminisztratív terheket, és biztosíthatja a folyamatos elektronikus kapcsolattartást a hatósággal.

Különösen azoknak a cégeknek érdemes mielőbb megvizsgálniuk a számukra megfelelő megoldást, amelyek nagy mennyiségű bevallást vagy automatizált adatkapcsolatot használnak.

Hol érhető el az új NAV tudástár?
A NAV ÁNYK-átállással kapcsolatos hivatalos tudástára az alábbi oldalon érhető el:
NAV GYIK

Új EU acélimport-szabályok 2026. július 1-jétől: 50%-os vám, új vámkontingensek és szigorúbb eredetigazolás!

2026. június 24-én megjelent az Európai Unió Hivatalos Lapjában az Európai Parlament és a Tanács (EU) 2026/1384 rendelete, amely jelentősen átalakítja az Európai Unió acélimporttal kapcsolatos kereskedelemvédelmi intézkedéseit. Az új szabályozás célja az uniós acélipar védelme a globális kapacitásfeleslegből eredő piaci torzulásokkal szemben.

A rendelet, mely alább olvasható, 2026. július 1-jétől alkalmazandó, és az eddig hatályos acél védintézkedési rendszert váltja fel. Az új szabályok különösen fontosak minden olyan vállalkozás számára, amely acéltermékeket importál az Európai Unió területére.

Miért vezeti be az EU az új intézkedéseket?

Az Európai Bizottság és az uniós jogalkotók szerint a világ acéliparában fennálló jelentős kapacitásfelesleg egyre nagyobb nyomást gyakorol az európai piacra. A rendelet indokolása szerint a globális kapacitásfelesleg 2024-ben már 602 millió tonnát tett ki, és várhatóan 2027-re 721 millió tonnára emelkedik. Ez komoly versenyhátrányt jelent az európai gyártók számára, miközben az uniós acélipar kapacitása és foglalkoztatottsága folyamatosan csökken.

A legfontosabb változások 2026. július 1-jétől

1. Éves szinten több mint 18,3 millió tonnás vámkontingens

Az EU összesen 18 345 922 tonna acéltermékre nyit vámkontingenst 26 különböző termékkategóriában.
A kontingenseket negyedéves rendszerben kezelik.

2. 50%-ra emelkedik a kontingensen felüli vám

Az egyik legjelentősebb változás, hogy a vámkontingensek kimerülése esetén vagy jogosultság hiányában az importált acéltermékekre 50%-os ad valorem vám kerül alkalmazásra.

Ez jelentős emelkedés a korábbi, 25%-os védővámmal szemben. OJ_L_202601384_HU_TXT.pdf

3. Új „olvasztás és öntés” eredetigazolási kötelezettség

A rendelet egyik legfontosabb újdonsága az úgynevezett „melted and poured” (olvasztás és öntés) elv bevezetése.

Az importőröknek igazolniuk kell, hogy mely országban történt a nyersacél első előállítása és első szilárd formába öntése. Az igazolás alapja jellemzően az üzemi vizsgálati bizonylat (Mill Test Certificate – MTC) lesz.

Ez a követelmény várhatóan 2026. október 1-jétől válik a gyakorlatban meghatározóvá, és jelentősen növeli az importőrök dokumentációs kötelezettségeit.

4. Kivételek az EGT-országok számára

Az új szabályozás alapján Izland, Liechtenstein és Norvégia mentesül a vámkontingensek és a kontingensen felüli 50%-os vám alkalmazása alól.

5. Szabadkereskedelmi partnereket is érintheti

A rendelet lehetőséget biztosít arra, hogy az Európai Bizottság szükség esetén kétoldalú védintézkedéseket alkalmazzon az EU szabadkereskedelmi partnereivel szemben is, amennyiben az uniós acélpiac védelme ezt indokolja.

Mit jelent ez az importőrök számára?

Az új rendelet közvetlenül érinti:

  • acéltermékeket importáló vállalkozásokat,
  • gépipari és autóipari beszállítókat,
  • építőipari alapanyag-importőröket,
  • kereskedőket és nagykereskedőket,
  • valamint minden olyan céget, amely acél alapanyagokat vagy acéltartalmú félkész termékeket hoz be az Európai Unió területére.

Az érintett gazdálkodóknak célszerű felülvizsgálni az importált termékek vámtarifaszámait, termékkategóriáit és az ezekre vonatkozó vámkontingensek rendelkezésre állását.
Továbbá, fel kell készülniük az “olvasztás és öntés” szerinti eredetigazolásokat beszerzésére és felülvizsgálni a beszállítókkal kialakított dokumentációs folyamataikat.

Forrás: EUR-Lex

Kellemes Ünnepeket Kívánunk!

Az AD Intrade and Services Kft. minden kollégája nevében kíván kellemes ünnepeket és sikerekben gazdag boldog új esztendőt minden meglévő és leendő partnerének!

EU vámreform: 2026-tól 3 eurós vám jön a 150 euró alatti kiscsomagokra!

Az Európai Unió Tanácsa megállapodott abban, hogy 2026. július 1-jétől egységes vámot vezet be a nem uniós országokból érkező, 150 euró alatti értékű kiscsomagokra.
Az intézkedés elsősorban az e-kereskedelemből származó küldeményeket érinti, amelyek eddig vámmentesen léphettek be az Európai Unió területére.

A döntés jelentős fordulatot hoz az EU vámgyakorlatában, mivel megszünteti az alacsony értékű küldemények eddigi kedvezményes elbírálását, és csomagonként fix 3 eurós vámterhet állapít meg.

Mit tartalmaz az új szabályozás?

Az elfogadott megállapodás értelmében:

  • minden, EU-n kívülről érkező, 150 euró alatti értékű küldemény vámkötelessé válik;
  • a vám mértéke egységesen 3 euró csomagonként;
  • az intézkedés elsősorban az online piactereken (pl. ázsiai webáruházakból) rendelt termékeket érinti;
  • a vám a jelenlegi rendszerben átmeneti megoldásként szolgál a teljes uniós vámreform bevezetéséig.

Miért döntött az EU a kiscsomagok megvámolásáról?

A Tanács indoklása szerint az intézkedés több, régóta fennálló problémára reagál:

  • tisztességtelen versenyhelyzet az uniós kereskedőkkel szemben;
  • a fogyasztóvédelem és termékbiztonság erősítése;
  • a vámértékek alulbevallásából fakadó csalások visszaszorítása;
  • az e-kereskedelemhez kapcsolódó logisztikai és környezeti terhelés csökkentése.

Az EU szerint évente több milliárd alacsony értékű csomag érkezik az Unió területére, amelyek vámellenőrzése jelenleg aránytalan adminisztratív terhet ró a hatóságokra.

Milyen hatással lehet az e-kereskedelemre?

A 3 eurós vám bevezetése várhatóan:

  • növeli a harmadik országból rendelt termékek végső fogyasztói árát;
  • csökkentheti az impulzusvásárlások számát;
  • javíthatja az uniós kereskedők versenyhelyzetét;
  • átalakíthatja a nemzetközi e-kereskedelmi logisztikai modelleket.

A vámreform következő lépései

A most elfogadott intézkedés része annak az átfogó uniós vámreformnak, amelynek célja egy modern, digitális és kockázatalapú vámrendszer kialakítása. A hosszú távú tervek között szerepel a 150 eurós vámmentességi küszöb teljes megszüntetése, valamint az importáruk egységesebb kezelése.

Forrás: Council of the EU

Keresd kollégáinkat, ha a külkereskedelemhez kapcsolódó kötelezettségek esetén bizonytalannak érzed magad. Segítünk!
Legyen szó akár vám, termékdíj, EPR, CBAM, EUDR vagy Intrastatról.

40 éve tartó hagyomány — jubileumi Soproni Vámszakmai Napok!

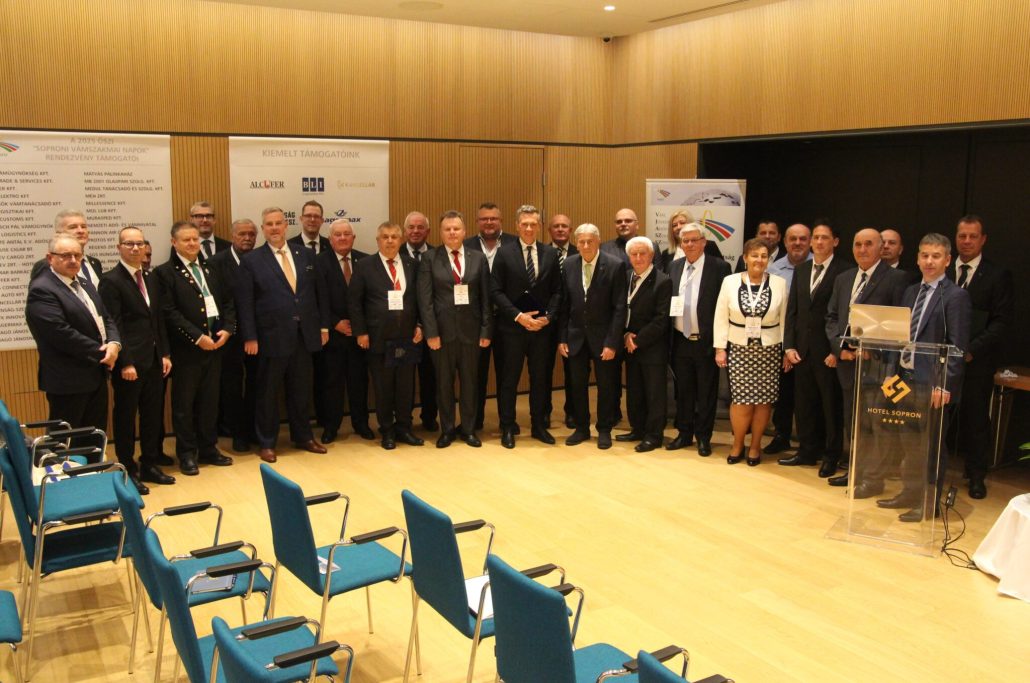
2025. november 20–21-én rendezték meg a már hagyományosnak számító Soproni Vámszakmai Napokat, amely idén ünnepi a jubileumi 40. alkalmat. A találkozó összegyűjtötte a vám-, jövedéki és adóügyi szakma legfontosabb képviselőit. A rendezvény helyszíne a megszokott – a soproni Hotel Sopron – volt.

Ünnep és elismerések

A jubileum apropóján a szervezők ünnepélyes keretek között adtak át számos rangos díjat és elismerést. Külön életműdíjjal ismerték el Bók Mihály munkásságát — aki 60 éven át állt a vámszakmai és érdekképviseleti munka élén.
Továbbá, több mint egy tucat szervezet és szakember részesült elismerésben: köztük a Nemzeti Adó- és Vámhivatal (NAV), a GYSEV Cargo Zrt., valamint különböző kamarai vezetők és vállalkozók.

A jubileumi esemény keretében egy 40 literes hordót is árverésre bocsátottak — a befolyt összeget jótékonysági célra, a Soproni Szociális Intézmény támogatására ajánlották fel.

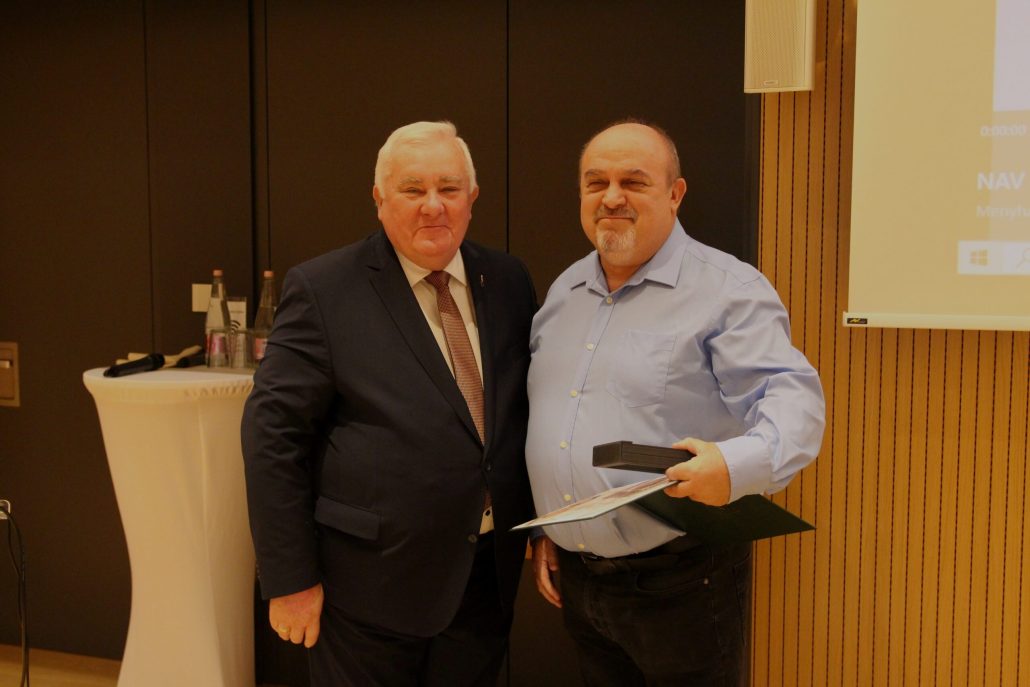
A Sopron Megyei Jogú Város Kereskedelmi és Iparkamara testülete Jubileumi Kamarai Emlékérmet adományozott a Az AD Intrade and Services Kft. tulajdonosának, Dr. Sándor Jánosnak.

Szakmai program: aktuális kihívások és jövőbeli irányok

A kétnapos konferencia révén a résztvevők átfogó képet kaptak a vám- és adóügyek legfrissebb trendjeiről. Az első napon fókuszba került az e-kereskedelem vámszakmai vonatkozásai, a külkereskedelem és vám kapcsolatának alakulása, valamint az import ÁFA-átemelés gyakorlata. Emellett téma volt a fémkereskedelmi ellenőrzés tapasztalatai és várható változásai, továbbá a NAV új ügyfélportál-fejlesztései és az ANYK nyomtatványok kivonásának előkészületei — mindez sok gazdálkodót közvetlenül érint.

Másnap a közösségi szabályozások, az uniós vámszakmai aktualitások és a hazai jogszabályi környezet változásai kerültek terítékre. Kiemelt téma lett az EUDR-rel kapcsolatos kötelezettségek, valamint az EPR, DRS és hulladékgazdálkodás összefüggései is. Továbbá, az ezekhez kapcsolódó hatósági elvárások és vállalati felkészülés.

Miért fontos ez a szakmánk számára?

A negyven éve működő rendezvény nemcsak a szakmai naprakészség fenntartásában játszik kulcsszerepet, hanem a vámszakma és a gazdálkodók közötti párbeszéd erősítésében is. A tapasztalat- és információcsere segítségével a résztvevők jobban megértik az új szabályozások hatásait, és képesek felkészülni a közeljövő kihívásaira. Legyen szó a logisztika bármely ágazatáról; e-kereskedelemről, környezetvédelmi előírásokról vagy vámról.

Forrás: VJASZSZ

Az AD Intrade and Services Kft. szakértő csapata rendelkezésre áll a külkereskedelemmel kapcsolatos szolgáltatások kapcsán. Legyen szó vám, termékdíj, EPR, CBAM, EUDR, Intrastat szolgáltatásokról.

Fontos CBAM változás!

A NAV KI Vám Főosztályának tájékoztatása szerint 2025. október 20-tól hatályba lép a 2025/2083/EU rendelet, amely módosítja a 2023/956/EU rendeletet – vagyis az importáruk karbonintenzitását ellensúlyozó mechanizmusra (Carbon Border Adjustment Mechanism) vonatkozó uniós szabályokat. Az új rendelet jelentősen egyszerűsíti a kis mennyiségű árukat importáló vállalkozások adminisztrációját, ugyanakkor szigorítja a közvetett vámjogi képviselők felelősségét.
A változás a CBAM mechanizmus 2026-tól éles szakaszára való felkészülés egyik lépése.

Új de minimis mentesség – 50 tonnás küszöb az importőröknek!

A 2025/2083/EU rendelet bevezeti a „de minimis mentességet”, amely szerint az importőrök (beleértve az engedélyezett CBAM-nyilatkozattevőket is) mentesülnek a CBAM-rendelet szerinti kötelezettségek alól, amennyiben az adott naptári évben behozott áruk összesített nettó tömege nem haladja meg az 50 tonnát.

Ez a határérték minden KN-kód alá tartozó áru esetében összesítve értendő, importőrönként és naptári évenként.
A mentesség igénybevételéhez az importőrnek a vám-árunyilatkozatban kell jeleznie, hogy él a de minimis lehetőséggel.

Amennyiben az importőr túllépi az 50 tonnás küszöböt, akkor az adott évre visszamenőleg minden CBAM-kötelezettség teljes körűen alkalmazandó.

Közvetett vámjogi képviselők új kötelezettségei!

A közvetett vámjogi képviselőnek engedélyezett CBAM-nyilatkozattevőként kell eljárnia, amennyiben a közvetett vámjogi képviselőt importőr jelölte ki a 952/2013/EU rendelet 18. cikkével összhangban, és amennyiben beleegyezik abba, hogy engedélyezett CBAM-nyilatkozattevőként járjon el, függetlenül attól, hogy az importőr e rendelet 2a. cikke alapján mentesül-e az e rendelet szerinti kötelezettségek alól.
Ha a közvetett képviselő az importőr nevében jár el, őt terhelik a CBAM-rendelet szerinti kötelezettségek az általa kezelt áruk esetében.

Kinek kell engedélyt kérnie?

Engedély iránti kérelmet kell benyújtania:

  • minden EU-tagállamban letelepedett importőrnek, mielőtt árut hozna be az Unió vámterületére;
  • valamint minden közvetett vámjogi képviselőnek, még akkor is, ha az importőr a de minimis mentesség hatálya alá esik.

Ha az importőr előre látja, hogy az éves behozatal meghaladja az 50 tonnát, köteles még időben engedély iránti kérelmet benyújtani.

Amennyiben segítségre van szüksége vállalkozása CBAM ügyei kapcsán, keresse bizalommal kollégáinkat a KAPCSOLAT fülre kattintva.

Forrás: EUR-Lex

Az EU ismét halasztaná az erdőirtás elleni rendelet (EUDR) hatályba lépését!

Az Európai Unió környezetvédelmi biztosa bejelentette, hogy ismét további egy évvel eltolnák az EUDR (EU Regulation on Deforestation-Free Products) végrehajtását – elsősorban informatikai rendszerekkel kapcsolatos aggályokra hivatkozva. Ez a második javasolt halasztás, amely tovább növeli a vállalatok és a környezetvédelmi szereplők bizonytalanságát.

Mi az EUDR és mikor kellett volna hatályba lépnie?
  • Az EUDR célja, hogy csak olyan termékek kerülhessenek az EU piacára, amelyek előállítása nem jár erdőirtással vagy erdőpusztulással.
  • A rendeletet 2023 júniusában fogadták el.
  • Eredetileg 2024. december 30-át jelölték meg hatályba lépés dátumaként a nagyobb cégeknél, míg a kis- és mikrovállalkozásokra 2025. június 30-tól vonatkozott volna.
  • 2024 végén az EU Tanácsa elfogadott egy 12 hónapos halasztást, így az alkalmazási kötelezettség nagyvállalatoknál 2025. december 30-tól esedékes.
Miért javasolják ismét a halasztást?
  • A legfőbb indoknak az információtechnológiai rendszer felkészültsége szerepel. A bizottság attól tart, hogy a nagy mennyiségű adat kezelése túlterhelheti a rendszert.
  • A környezetvédelmi biztos, Jessica Roswall, elmondta, hogy ez nem politikai nyomásnak, hanem technikai és operatív okoknak tudható be.
  • A javaslat szerint az új határidő akár 2026 decemberéig is tolódhat.
  • Több agrár- és kereskedelmi szereplő is támogatja a halasztást.
Kritikák és kockázatok!
  • Környezetvédelmi szervezetek – köztük a WWF – aggódnak amiatt, hogy minden napos csúszás további természeti károkkal jár és gyengíti a rendelet hitelét.
  • ClientEarth ügyvédei is kritizálják a halasztás indoklását, mondván, hogy az “IT problémákra” való hivatkozás aligha elegendő mentség egy ilyen stratégiai jelentőségű rendelet késleltetésére.
  • Az újabb halasztás üzemeltetési és jogbizonytalansági kockázatokat vet fel: vállalatok, beszállítók és vámhatóságok számára is nehezebb lesz a tervezés.

A javasolt halasztás csak akkor léphet életben, ha az Európai Parlament és az EU tagállamai is jóváhagyják azt.
A Biztosság levélben értesítette a parlament környezetvédelmi bizottságát, melyben részletesen ismertette, hogy a rendszer túlterheltsége komoly kockázatot jelent.

Forrás: Reuters

Az AD Intrade and Services Kft. az EUDR kapcsán is rendelkezésére áll azon gazdálkodók részére, akik érintettek az rendelet kapcsán. Kérdés esetén keressék bizalommal kollégáinkat a KAPCSOLAT menüpont alatti elérhetőségeken.

Felmérés az USA vámintézkedéseiről, fejtse ki Ön is véleményét!

Az Európai Bizottság újabb felmérést indított annak érdekében, hogy pontos képet kapjon az Amerikai Egyesült Államok által kivetett vámok, valamint az ezekre válaszként tervezett uniós intézkedések lehetséges hatásairól. A felmérés célja, hogy feltérképezze, hogyan érintik ezek a vámintézkedések az EU vállalkozásait, exportőröket, importőröket és gyártókat.

A kérdőív 2025. június 10-ig tölthető ki az alábbi linken:

👉 Töltse ki a kérdőívet itt

Miért fontos ez Önnek?

Az USA és az EU közötti kereskedelmi kapcsolatokban bekövetkező változások közvetlen hatással lehetnek az európai cégek versenyképességére, különösen azokéra, amelyek amerikai piacra szállítanak árut vagy onnan importálnak. A Bizottság döntéseinek megalapozásához nélkülözhetetlen a gazdasági szereplők tapasztalatainak és észrevételeinek begyűjtése a felmérés során.

Kiknek szól a felmérés?

  • Exportáló és importáló vállalkozások
  • Gyártók, logisztikai cégek, kereskedelmi képviseletek
  • Iparági szövetségek és szakmai érdekképviseletek
  • Vám- és kereskedelmi szakemberek

Miről szól a kérdőív?

A felmérés olyan témákra tér ki, mint például:

  • Az USA vámintézkedéseinek várható hatásai.
  • A vállalati működésre és költségekre gyakorolt következmények.
  • Az uniós válaszintézkedések preferenciái.
  • Ágazati kockázatok és lehetőségek.

Ne maradjon ki a döntéshozatalt befolyásoló párbeszédből!

Ha Ön vagy cége érintett az EU–USA kereskedelemben, érdemes élni a felmérés lehetőségével. Véleményével hozzájárulhat az uniós szakpolitikai döntések megalapozottságához.


Vám és a külkereskedelemhez kapcsolódó szakterületeken az AD Intrade and Services Kft. kollégái állnak szíves rendelkezésére.
Keressen bennünket bizalommal!